パートやアルバイトで働く際、多くの家庭が直面するのが「いくらまで稼ぐのが一番お得なのか」という税金と社会保険のボーダーライン問題です。「103万円を超えたら税金で大損する」「150万円までは大丈夫」など断片的な情報が飛び交い、配偶者控除と配偶者特別控除の境界線に混乱を抱えている方は少なくありません。
両制度の決定的な違いは、配偶者本人の年収基準と控除額の逓減(段階的な引き下げ)の仕組みにあります。さらに世帯全体の手取りを最大化するためには、税金だけでなく社会保険の扶養基準や納税者本人の所得制限まで見据えた戦略が欠かせません。現行制度の全体像を俯瞰し、損をしないための判断基準を整理していきましょう。
【決定的な違い】配偶者控除と配偶者特別控除の仕組みと年収要件
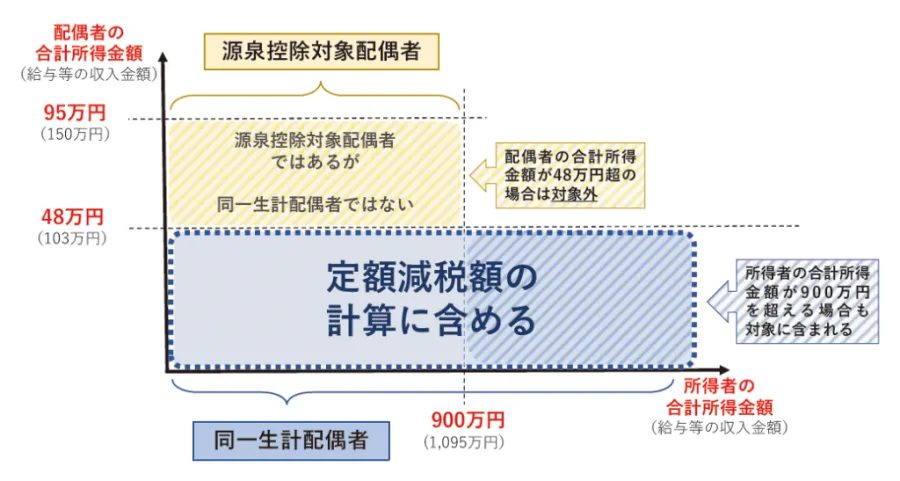
税制上の優遇措置である配偶者控除と配偶者特別控除は、どちらも「生計を一にする配偶者がいる世帯の税負担を軽減する」目的を持っていますが、配偶者控除 年収要件と控除の適用方式が根本的に異なります。
端的に言えば、配偶者控除はパート年収が103万円以下(合計所得金額48万円以下)の配偶者を対象とする基礎的な控除です。これに対し、配偶者特別控除は、配偶者の年収が103万円を超えて配偶者控除から外れた場合でも、税負担が急激に増えないよう設けられた緩衝措置となります。
配偶者の年収が103万円を超えても、配偶者特別控除 150万円の壁までは配偶者控除と同額の最大38万円(所得税)が控除されます。150万円を超えると年収に応じて控除額が段階的に減少し、年収が配偶者控除 201万円(正確には201万5,999円)に達した時点で控除額がゼロになる設計です。つまり、税制上は103万円を超えた瞬間に控除が全額消失するわけではなく、150万円まで同額の控除が維持される点が制度設計の肝と言えます。
配偶者控除・配偶者特別控除の控除額一覧表と所得制限の真実
控除を受けるにあたって見落とされがちなのが、配偶者控除 納税者本人の所得制限です。どれだけ配偶者の収入が低くても、一家の大黒柱である納税者の合計所得金額が900万円(給与年収目安1,095万円)を超えると控除額が段階的に縮小し、合計所得金額1,000万円(給与年収目安1,195万円)を超えると控除額は完全にゼロになります。
以下の配偶者控除 控除額一覧表は、配偶者の年収区分と納税者本人の所得区分に応じた所得税の控除額をまとめたものです。
| 配偶者の年収区分 | 適用制度 | 納税者年収 1,095万円以下 | 納税者年収 1,095万〜1,145万円 | 納税者年収 1,145万〜1,195万円 |
|---|---|---|---|---|
| 103万円以下 | 配偶者控除 | 38万円 | 26万円 | 13万円 |
| 103万超〜150万円以下 | 配偶者特別控除 | 38万円 | 26万円 | 13万円 |
| 150万超〜175万円以下 | 配偶者特別控除 | 31万円〜21万円 | 21万円〜14万円 | 11万円〜7万円 |
| 175万超〜201.6万円未満 | 配偶者特別控除 | 16万円〜3万円 | 11万円〜2万円 | 6万円〜1万円 |
| 201.6万円以上 | 適用なし | 0円 | 0円 | 0円 |
このように、共働き世帯で納税者の年収が1,195万円を超える場合は、配偶者の収入がどれだけ少なくても配偶者控除・配偶者特別控除の双方が一切適用されません。
一般に知られていない盲点とネットの誤解|「103万の壁」で手取りは減らない?
ネット上のQ&AサイトやSNSで頻繁に見られるのが、「年収103万円を少しでも超えると、税金が引かれて手取りが減るから損」という言説です。しかし、これは明確な誤解です。
103万の壁 税金の正体は、配偶者自身に所得税が発生し始めるライン(給与所得控除55万円+基礎控除48万円=103万円)に過ぎません。例えば年収が104万円になった場合、課税対象となる所得は1万円であり、所得税率5%を適用しても年間の税額はわずか500円程度です。さらに自治体ごとの住民税 非課税限度額(一般的に年収約100万円前後)を超えると住民税も発生しますが、これらを合わせても「稼いだ金額以上に税金を取られて手取りが減る」という逆転現象は税制単体では生じません。
また、子や親を扶養に入れるパート 扶養控除 違いについても混同されがちです。配偶者には「配偶者控除・配偶者特別控除」が適用されますが、大学生の子どもや高齢の親を扶養する場合は「扶養控除」が適用されます。扶養控除には配偶者特別控除のような段階的なクッション制度が存在しないため、103万円を超えた時点で扶養から外れ、親側の控除(特定扶養控除であれば63万円)が全額失われるという大きな違いがあります。
【実態検証】利用者の生の声と現場目線で見えたリアル|社会保険の壁との葛藤
パートやアルバイトの現場でシフト調整が行われる本当の要因は、税金ではなく社会保険の扶養 106万 130万の存在です。現場で働くパート従業員や人事担当者へのヒアリング取材でも、切実な実態が浮かび上がっています。
都内の大手スーパーに勤務する40代女性は、次のように語ります。「年末になると、店長から『社会保険の基準を超えそうだからシフトを減らして』と要請されます。103万円を超えても税金は大した額ではないと知っていますが、週20時間以上かつ月額8.8万円(年収約106万円)を超えて職場の社会保険に加入すると、月約1万5,000円、年間で約18万円近く手取りが減ってしまう。この負担をカバーするには、年収160万円以上まで一気に労働時間を増やさなければ割に合いません」。
社会保険に加入すれば将来の厚生年金受給額が増加し、傷病手当金や出産手当金の対象になるといった長期的なメリットはあるものの、目先の可処分所得が約15%前後減少するため、多くの労働者が106万円や130万円の手前で就業調整を行っているのが実態です。
年末調整における「配偶者控除申告書」の正しい書き方と実務手順
年末調整の時期に提出を求められる「給与所得者の配偶者控除等申告書」は、記入方法が複雑で多くの従業員を悩ませる書類の代表格です。正確に申告するための手順は次の3ステップに集約されます。
まず第1に、申告書左側の「あなたの本年中の合計所得金額の見積額」を算出します。給与収入から給与所得控除を差し引いた所得金額を計算し、納税者本人の判定区分(A・B・C)を特定します。
第2に、右側の「配偶者の本年中の合計所得金額の見積額」を計算します。配偶者の年間給与収入から55万円を引いた額を求め、配偶者の区分(①〜④)を確定させます。
第3に、両者の区分が交差するマトリクス表から控除額を導き出します。配偶者の所得見積もりが48万円以下であれば「配偶者控除」、48万円超133万円以下であれば「配偶者特別控除」の欄に該当する控除額(最大38万円)を記入します。年末時点で確定していない場合でも、12月までの見込み年収で計算し、万が一誤差が生じた際は確定申告で精算が可能です。
【プロの結論】世帯手取りを最大化する選択基準|働き方の分岐点
家計運営の観点から、配偶者の就業形態をどう設計すべきか。判断の基準は「世帯全体の手取り」と「個人の自立的なキャリア形成」のバランスにあります。
年収103万〜130万円未満に抑えるべき世帯
- 配偶者の勤務先が社会保険の加入要件(週20時間、従業員規模)に該当せず、130万円まで扶養内で働ける場合
- 子育てや介護の負担が重く、就労時間をこれ以上物理的に増やせない場合
- 納税者の勤務先から支給される配偶者手当(家族手当)の支給基準が「年収103万円以下」に厳格設定されている場合
年収150万〜201万円以上を目指して働くべき世帯
- 社会保険料の負担分(約15〜20万円)を上回る年収(概ね160万円〜170万円以上)を稼ぐ時間を確保できる場合
- 将来の年金受給額を手厚くし、傷病手当金などの保障を得て将来のリスクに備えたい場合
- 配偶者控除 共働き メリットを活かし、世帯全体の可処分所得を長期的に底上げしたい場合
2026年最新 税制改正を巡る議論では、基礎控除や給与所得控除の基準引き上げとともに、いわゆる「年収の壁」のあり方が根本から問われています。手取りの逆転を過度に恐れて就労を抑制するのではなく、社会保障の恩恵を受けながら世帯年収を伸ばすキャリア選択が、中長期的な家計防衛において有力な選択肢となっています。
【配偶者控除 配偶者特別控除 違い】に関するよくある質問(FAQ)
Q1:夫が配偶者特別控除を受ける場合、妻側の確定申告は必要ですか?
A1:妻のパート先が1か所のみで年末調整を受けており、他の所得がない場合は、妻自身が確定申告を行う必要はありません。夫が自身の年末調整において「配偶者控除等申告書」に妻の見込み年収を正確に記入して提出すれば手続きは完了します。
Q2:妻の年収が140万円の場合、配偶者特別控除の額はいくらになりますか?
A2:夫の合計所得金額が900万円以下(給与年収1,095万円以下)であれば、満額の38万円が控除されます。配偶者の年収が150万円以下であれば、配偶者控除と同額の控除枠が確保されています。
Q3:夫婦共働きで双方が正社員の場合、お互いに配偶者控除を使えますか?
A3:双方が控除を重複して受けることはできません。配偶者特別控除も含め、適用を受けられるのは夫婦のどちらか一方のみです。通常は所得が高く、所得税率が高い側の配偶者が控除を適用した方が世帯全体の節税効果が高くなります。
まとめ:制度の本質を理解し、無理のない働き方を選択しよう
配偶者控除と配偶者特別控除は、年収103万円を境に切り替わるものの、年収150万円までは満額38万円の控除が維持される極めて滑らかな税制設計となっています。したがって、税金面だけを理由に103万円で仕事をセーブする必要性は薄いと言えます。
本当に注視すべきは、106万円や130万円で生じる社会保険の加入義務と、勤務先の手当支給規定です。制度の数値を正確に把握した上で、短時間で効率的に扶養内にとどまるか、あるいは壁を突き抜けて世帯収入と将来の保障を最大化するか、家庭のライフステージに合致した最適な働き方を選択してください。